

 本棚登録 :
 感想 :


本ページはアフィリエイトプログラムによる収益を得ています
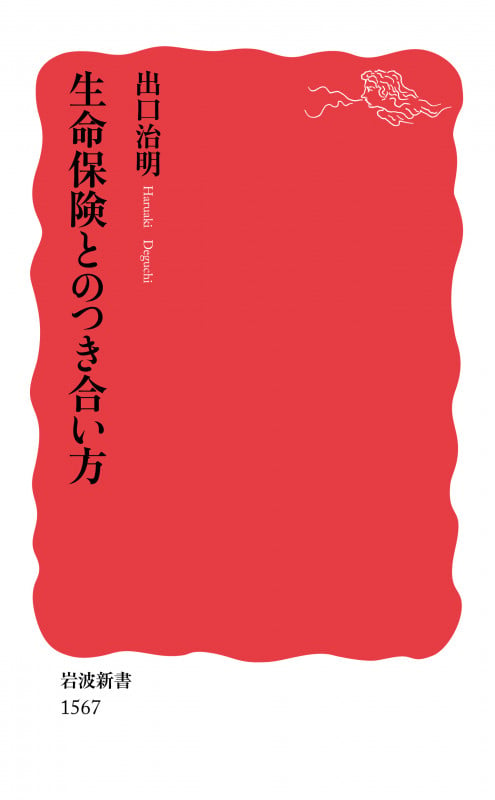
Amazon.co.jp ・本 (240ページ) / ISBN・EAN: 9784004315674
みんなの感想まとめ
保険の選び方や活用法について深く考えさせられる一冊で、特に公的な保障と民間保険の関係を丁寧に解説しています。著者の視点から、医療や死亡保険だけでなく、介護や就業不能補償についても触れ、補償の必要性やそ...
感想・レビュー・書評
-
出口治明さんの保険本。この著者らしい丁寧で体系的なまとめ方が自分に合っており、うんうん考えながら読み進めておりました。
気づきを数点まとめますと、
公的介護保険や就業不能補償は補償適応のハードルが高めで、補償を受けられるかも微妙なラインの可能性もあるので民間で補償すべきものなのかもしれない。どうも保険といえば医療と死亡定期に目がいきがちだけど、視野を広げて考えていくのがたいせつかも。
定期死亡保険は、子供の養育費をカバーするという視点。どうも遺族に苦労はさせたくないとか抽象的な基準で組んでしまいそうだけど、養育◦教育費の統計的な基準費用から換算して、かつ歳を取ったら保険金額を下げるといった見直しが必要だな。
個人的に収入保障保険は高校大学といったまとまったお金が必要な時に必要な分支給されない可能性があり、定期死亡保険の方が理に適うという指摘は胸が痛い。公的な遺族年金プラスαとしての生活費をとして考えていたけど、それも今の生活水準だしなー。悩みどころではある。
最後の保険料の算出はいつぞやの復習になりよきよき。予定利率が高すぎる逆ざやで破綻した保険会社の話とか、保険料の高低は保険会社の運営費として加算される付加保険料で決まってるとか。そりゃ大手のセールスレディたちや雇用抱えてる大手は保険料高なるわいな。そこまでするメリットを享受できれば別話だけど。お年寄りには話し相手になったりとか目に見えない利点あるのかなー。
定期的に自分の知識アップデートしてできる限りの戦略をとっていきたいと思う、そんな本です。 2
詳細をみるコメント0件をすべて表示
-
日本生命に30年以上勤め、その後ライフネット生命初代CEOとしてその創業に携わった生命保険の専門家による生命保険の話。公表されていない情報を含め、なにかとわかりにくい生命保険について詳しく解説している。記述が正確で、かつ、わかりやすい。勉強になった。
「生命保険料の上限は、毎月の手取り収入の3~5%の間にとどめておいた方が良い」p13
「生命保険は、その利用者は中間層が中心になります。そもそも、貧しい人々には民間の生命保険料は払えないのです」p23
「(生活保護の4条件)①資産の活用(預貯金や生活に利用されていない土地・家屋等があれば売却等して生活費に充てる必要がある)、②能力の活用(働くことが可能な人は、その能力に応じて働かなければならない)、③あらゆるものの活用(年金や手当など他の制度で給付を受けることができる場合は、まずそれらを活用する)、④扶養義務者の扶養(親族などから援助を受けることができる場合は、援助を受ける必要がある)」p44
「(生活保護費は、最低生活費から他の収入を差し引いたもの)標準三人世帯の最低生活費:(東京都世田谷区(1級地1))最大22万3660円、(地方郡部(3級地2))最大17万5720円」p45
「個人がお金を増やすには、長期にドルコスト平均法で投資を継続することが一番妙味があると考えています」p95
「生命保険による貯蓄は預貯金の本質である流動性を満たしていない」p98
「1989年の世界の保険料ランキングでは、首位・日本生命、第2位に第一生命、第4位に住友生命、第7位に明治生命が入っていますから、アメリカと並ぶ世界一の生命保険大国になったことが読み取れます(2013年は、第3位にかんぽ生命が入っているのみ)」p116
「(有料でFPに相談する)弁護士に相談するのと同じで、本当に良い情報を得ようと思うなら、きちんと対価を支払わなくてはなりません」p150
「セールスの問題点は、専門用語では「一社専属制」といいますが、そのセールスが所属している生命保険会社の商品しか買えない点にあります」p155
「(ベストアドバイスとベストコミッション)ショップにはベストアドバイスをしてほしい、あるいは、監督官庁はベストアドバイス義務をショップに課してほしいと思っているのです。ところが、セールスはコミッションの厚い商品をたくさん売りたいという方向に向きがちです」p156
0
-

生命保険は銀行の預金と違い保険料の中に基礎?となる料金と、営業費用を賄う保険料と別れていることがわかった。銀行は顧客の預金から利殖をうみ営業費に充てる。
0
-
【貸出状況・配架場所はこちらから確認できます】
https://lib-opac.bunri-u.ac.jp/opac/volume/685615
0
-

保険商品の選び方がざっくり分かります、親世代と自分を比べたときの金融商品の選択についても知れました。
保険の種類と購入について網羅的に知るのに良かったです⭕️
0
-
-
* 読了日20220227
* 入手日20220102
* 新品が購入できないため、メルカリで古本を購入した。
* 帯の情報は、下の通り。
* > 保険料は、必要最小限以上、払うべきではない
0
-
ちょうど生命保険の購入を検討しているので、参考になった。こういうことにまったく疎いわたしにもわかりやすい内容。
折を見て読み返したい。
2019年4冊目。
0
-
生命保険を買う際に知っておいた方がよい基本的な考え方が平易にまとまっているので、生命保険、医療保険などを考えている人にオススメ。家計管理が苦手な私は保険を見直すタイミングで何度か繰り返し読んでいる。
こういう本を読むときに思うのが、桁の大きな数字を縦書きで漢数字を使って書かれると読みにくく、それだけでそこを飛ばしたくなるという点。この本ではなるべく表を使って数字で表現してくれていたので読みやすかった。
0
-
出口さん本2冊目。
1冊目の教養の本を読み、
全く勉強してこなかった、というよりめんどいと無視し続けた保険に興味が湧き、購入。
ううううううううう、目から鱗・・・分かりやすい。
病気した時、家族が亡くなった時、
政府が保障してくれた上で賄いきれない分を保険で補填すると、そんなことすら知らない私が怖くなりました。
社会保障大事!なんてよく知らずに口にしてました…。
保険にはなぜか悪いイメージがあったのですが払拭されました。
さてこの本は、
まず政府が何をどう保障してくれるのかから始まり、その上で生命保険の種類を一つずつ解説。
そして何の商品をどこでどう選んだらいいのかというところまで書いてあります。
ようやく私も
各社検討して自分に合う保険を購入するフェーズにきました。よかったよかった。
0
-
今から生命保険を買おうとしている方はもちろん、見直しを考えている方にも一読をお勧めします。どのような視点から生命保険を選択すればいいかが分かりやすく書かれています。
社会保障を補うための生命保険だというのがポイントです。
0
-
やさしい生命保険入門書。
政府のセーフティネット(社会保険等)の概説から始めて、生命保険商品の概説、生命保険を買う際の注意点、それぞれのライフスタイルに合わせた買い方等を、シンプルかつ丁寧に教えてくれる。
著者はライフネット生命のCEOだが、極めてフェアな記述ぶりである。
著者自身、本書の内容が「生命保険について本当に腑に落ちたことのすべて」と述べているとおり、どの部分も説得力に満ちている。
生命保険を初めて買うとき、見直すとき、買い換えるとき…いつでも手元に置いておきたい一冊。
【メモ】
生命保険=政府のセーフティネットの「補完」に過ぎない。まずはセーフティネットをよく知ること(初めにセーフティネットを説明しない保険セールスは、信用しない方が良い。)。
生命保険の本質=レバレッジ。
生命保険の原則=掛捨て。
シンプルに、数字をベースに考える。
0


この本が好きな人におすすめの本


著者プロフィール
出口治明の作品