

 本棚登録 :
 感想 :


本ページはアフィリエイトプログラムによる収益を得ています
Amazon.co.jp ・本 (336ページ) / ISBN・EAN: 9784478103746
作品紹介・あらすじ
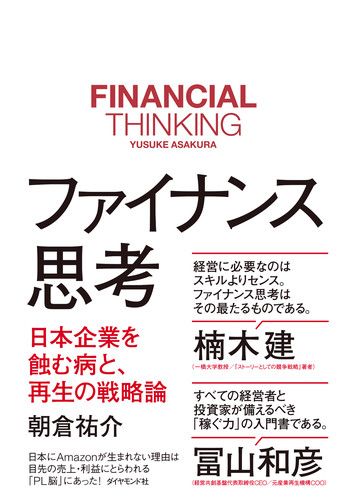
売上・利益の前年比増減に一喜一憂する「PL脳」に陥っていたら、日本にAmazonは生まれない! 将来の意思決定を可能にするファイナンス的な発想こそが、今のような先行き不透明な時代には一人ひとりのビジネスパーソンに不可欠です。その背景について実践例も紹介しながら、経営と投資、そしてコンサルタントと、さまざまな視点をもつ気鋭の実務家・朝倉祐介さんが解説する1冊です。
みんなの感想まとめ
現代のビジネス環境において、ファイナンス的な発想の重要性を深く理解することが求められています。特に、短期的な利益にとらわれる「PL脳」から脱却し、長期的な視点での意思決定が必要とされるVUCA時代にお...
感想・レビュー・書評
-
失われた30年といわれるようになった今、過去の栄光を引きずってどこまで行くのか。
その時その時代で最適なものを選べるようになりたい。
昔は貯金が正義だったのに、今は悪。 149
詳細をみるコメント0件をすべて表示
-

ファイナンス思考が大事だと知っていながら、なぜ大事なのか分かっていなかったので読んだ
継続的な成長の時代が終わりVUCA時代の今、短期的な「PL・利益」ではなく、長期目線の「資本コスト<ROIC」で事業をシビアに判断しなくてはならない。PL脳は、前年よりも良いか否かという狭い思考だが、ファイナンス思考は「調達コストを上回っているか」というより高いレベルでの評価を下すことになる。それが当たり前になると、業界や時代の流れを先取りする意思決定をすることができるようになる。
本の最後の方に記載されていたトマ・ピケティの「21世紀の資本」の話として、「経済成長から得られる利潤よりも、投資によるリターンから得られる利潤の方が大きい」というのがあった。長い目で見ると、市場拡大が前提の時代はむしろ例外的であるというのは驚き、読んでみようかな
9
-
PL脳の弊害と背景を知ることができるのは良かったが、改善策として具体的な内容があまり見えてこなかった。事例も古い内容が多いと感じる。
6
-
ファイナンスはお金の調達と調達したお金をどう最適分配して活用するかについてです。
この書籍は著者も説明していますが、ファイナンスの思考について書いてあるので、等比数列などの計算式は出てきません。
ファイナンスの考え方やまたお金のながれがわかるように図があり比較的理解しやすいと思いました。
ファイナンスを取り入れ事業を拡大していたAmazon、リクルートなどを例に説明されていてどのように役立つのか理解しやすいと思いました。
また本書の後半半分くらいはPL脳になった企業の末路とその理由が説明されていてなるほどと思いました。
PLは過去から現在までの数字なので、目標を前年度〇〇アップにすると過去の成功体験を前提に見がちになりそうですね。
未来への数字や市場を考えてお金を使っていくことが大事ですね。
6
-

ファイナンスの考え方を座学ではなく、実践を意識して解説。キャッシュフローの考え方が分かっていない金融マンも多いので、そういう人は腹落ちすると思う。
ただ、自分はもう少し高いレベル、新しい発見を期待していたので、物足りなさ残るが、会社の若手にはオススメできる良書だ。
4
-
目先の利益を優先するPL脳が日本の成長の足枷になっている。「利益は意見。キャッシュは事実。」経営者には、ヒト・モノ・カネの社内外リソースを最適に使いこなすポートフォリオマネジメントが必要になる。不確実性が低い計画経済では、コンサルティング・ファームで考えられるようなフレームワークベースの経営戦略が役に立ったが、昨今のIT/AI産業では走りながら考えるスタンスでないといけない。日本的経営はねずみ講に似ており、PL脳とともに高度経済成長に過剰適合してしまっている。
3
-
サラリーマンは「偉い人の不安」を取り除くのも仕事なのかも。だから売上を「作る」
【感想】
私はSEとして働いており、小規模の案件のPMを複数している。その中で、最近「売上」を意識した調整や段取りが多いことに疲れてきた。「ここまでに検収をあげてくれ」「ここで検収を上げたいから、こういう段取りで進めてくれ(やや無茶な計画)」といったような話を、営業部長側からされる。「売上が大事」という前提がいまいち理解できず、しんどい思いをしていた。その中で、「売上が大事」という考えを少しでも学びたく、「売上大事思考」に批判的な本書を手にとった次第。
私として、一番知りたかったのは「なぜ売上という表面的な数字に経営層がこだわるのか」というコトである。ここにおいては、モヤモヤが残るが、本書を読んで分かったのは、主に以下のような要因だ。
・日本は株主もメディアも銀行も短期的な数字ばかり評価する。だから、経営層も、見かけの数字をよくしようと、売上の数字にこだわる
・「売上」以上に分かりやすい「成果指標」が無い。または作れない
・売上はある程度、計上タイミングを操作可能である → だからこそ、「数字を作る」ための仕事が生まれる
...うーん、なんとなくわかったが、しっくりは来ない。結局、この「売上」という数字が、企業としてサービスを提供した、価値を提供した、ということの指標になるし、キャッシュが後々入ってくることの目安になるから、ということなのだろうが。サラリーマンとは、上司や部長や社長や株主という評価者の不安を取り除くことまでが仕事なのかなぁ、と思い始めた。この「不安を取り除く」ということは、何ら付加価値は生んでないものの、どの組織でも起きている問題だと思うし。
本自体への率直な感想は、挑戦的な帯の煽り、タイトルに対して抽象化が足りない気がした。本書は繰り返し「売上偏重ではダメ。短期的思考ではだめ。」ということが語られる。読んでいて「まぁ、そうだな」というコトになる。短期的な視点だけでなく、中長期的な目線でビジネスができるのが理想には決まっている。ただ、この本では、「PL脳⇔ファイナンス思考」を行き来するためのフレームやコンセプトは余り提示されなかった。あくまで、PL脳だといかに問題かということ、ファイナンス思考(中長期的な目線で投資配分をすること)のメリット・ケースの記述が中心だった。成功のケースの取り上げ方も、ハロー効果問題に陥っている気がして、ビジネス雑誌チックな論理構成だった。ファイナンス思考に偏重しすぎれば、それこそ手元の運転資金も無くなり、経営破綻のリスクは高まる。私としては「PL脳」も「ファイナンス思考」も企業・事業の時期によって使い分けができるのが大事だと思うのだが、そういった関係性の分析もやや少なかったかように思う。終章で、著者が、PL脳にまつわる問題の責任を「ファイナンス思考とは態度の問題」「年配の世代が高度経済成長期の成功体験を捨てきれていない」と記述していたのも、ちょっとなぁ。ファイナンス思考が取れるような態度に遷移するための知的フレームを提供するのが、研究者の付加価値だと思う。「日本はPLばかり重視しすぎる」ことを批判しているが、かといって、中長期的な視野にたった投資において、一般的な評価基準を設けるのは難しいとも、著者は指摘している。その一般化への道を研究者が切り開いてほしい。※著者は正確には研究者というより、ビジネスパーソンとしてのキャリア、成績が圧倒的に顕著であるものの、「スタンフォード大学客員研究員」であったことをマーケティングに利用しているから、上記のような感想を抱くのは許してほしい
【本書を読みながら気になった記述・コト】
・「PL」より「企業価値」の上昇に目を向けよ
→「企業価値」が何なのかの見極めは簡単ではない
・利益の上下を測るにはEBITDAがよい
→減価償却費を含めて、利益を測ると、挑戦的な投資をするときは、必ず利益が低く見えてしまう。だから、減価償却費を利益に加えたEBITDAのほうが「実際に生んでいる付加価値としての利益」が見えやすい、という発想
「企業の収益性を測るEBITDAとは?M&AでEBITDAが使われる理由」https://fundbook.co.jp/ebitda
3
-
目からうろこのとてもわかりやすい会計学の基本が書かれています。難しい内容の会計学の本は巷に溢れていますが、個人的には本書が最もわかりやすかった。
例えば、PLとBSのつながり(P57~58)、配当を行わないアマゾンの脅威的IR力(P82)、短期間でインディードを収益の柱としたリクルートのユニット経営力(P106)、売り上げ至上主義への呪縛(P154~)、時価評価洗い替えトリック(時価と取得原価の差額がPLに利益として計上されることを狙った短期的な利益づくり)(P189)、東芝の不正会計のカラクリ(期末の押し込み販売をよりスマートにしたマスキング価格の駆使)(P215)、倒産件数の増加は、構造的不況下でなければ、産業全体の新陳代謝として必然だというお話(P238)や日本のCEO平均年齢が61歳(世界平均は53歳)で高齢なのは経営者として活動できる期間が短い(海外には早期でのハッピーリタイアメントもあり一概には言えないと思うが・・)という指摘(P240)、トマピケティ(経済成長から得る利潤よりも投資からのリターンの方が大きいのが現代社会の特徴)の「21世紀の資本」のエッセンス(P252)、本田宗一郎の金言(「理念なき行動は凶器であり、行動なき理念は無価値である」)(P260)など読みどころ満載です。
巻末付録の「会計とファイナンスの基礎とポイント」もわかりやすく重宝します。
久しぶりの全力お勧め本です。
3
-
本書の功績は、日本企業を蝕む戦略の誤謬を”PL脳”という言葉で表現し、そこに明確な定義を与えたことにあるのではないか。
本書でPL脳の大義的概念として説明されるファイナンス思考とは、
・価値志向:企業価値の最大化を実現するためには、短期的なPLの毀損を厭わない。そのため、恒常的なR&Dや、黒字ではあるが今後の事業性が見込みにくい事業の売却等のアクションを取る
・長期志向:長期的な顧客の囲い込みや競合優位性を構築するために、巨額な投資を実施する
等の特徴を持つものとされる。
そうしたファイナンス思考の特徴とは、一般的なコーポレートファイナンスの定説(キャッシュフローの重視、資本コストとROICの概念、最適資本構成)に基づくものであり、それ自体に目新しさがあるものではないが、実際にファイナンス思考による経営再建や継続的な成長を実現してきたケーススタディ(Amazon、JT、日立製作所、コニカミノルタ等)を通じて、PL脳とファイナンス思考で何が異なるのか、という点を次第に理解できるようになっている。
コーポレート・ファイナンスを一度学んだ人も、様々な概念がどのように企業の経営で用いられるべきなのかを再確認できるという点で非常に有用な一冊。久しぶりにファイナンスを再学習したい気にさせられた。
3
-
-
この本は、特別付録を先に読むのがおすすめ。この付録部分が会計とファイナンスの基礎とポイントが短く良くまとまっていて、復習がてら知識の再確認ができました。
2
-
ー 会社の企業価値を最大化するために、
A 事業に必要なお金を外部から最適なバランスと条件で調達し、(外部からの資金調達)
B 既存の事業・資産から最大限にお金を創出し、 (資金の創出)
C築いた資産(お金を含む)を事業構築のための新規投資や株主・債権者への還元に最適に分配し、 (資産の最適配分)
D その経緯の合理性と意思をステークホルダーに説明する (ステークホルダー・コミュニケーション)
という一連の活動 ー
基本的なファイナンスの考え方がわかる本。
抽象的には分かるんだけどな…。
2
-
『将来の見通しが困難な環境において、ファイナンス思考は答えのない時代を生き抜く武器になるでしょう』
〜summary〜
本書は短期的な利益を追求する思考を、P/L(損益計算書) 脳と呼んでいる。凝り固まったP/L脳を打破し、一時的にP/Lが毀損しても中長期な戦略を実行する力が求められている。
〜thoughts〜
経営者のみならず、金融機関や投資家の理解も必要。コミュニケーション能力が必要なのは言うまでもないが、日本社会全体の風潮を変えていかなければいけないと感じた。
ーーーーーーーーーーーーーーーーーーーーー
発売日 2018/7/12
ページ数 336ページ
読了時間 約180分
寸法(縦・横・高さ) 18.8cm x 13.2cm x 2.0cm
2
-
売上至上主義の何がイケないのか
売上至上主義、利益至上主義の何がイケないのか、と思って読み進めていきました!
なるほど。目先の利益のために間違った判断をする、売上や利益は作れる(操作できる)、問題の先送りにつながる、など問題につながっていることを知れて納得。
ちょうど、『世界一楽しい決算書の読み方 [実践編]』を読んだあとだったので、そういえば業績が良い会社で「良い赤字」を出しつつも成果に出ていた会社が載っていたことを思い出し、ダブルで勉強になりました。
勉強になった箇所
・LinkedIn の創業者である リード・ホフマン氏は、「スタートアップとは、 書きの上から飛び降りながら、飛行機を作るようなものだ」と述べていますが、会社の再生とは、浸水して沈みゆく船を操舵しながら 、新しい船を作るような 芸当なのです
・会社の戦略の組み立て方。単に 目先のお金だけではなく、将来に稼ぐと期待できるお金の額を最大化し 、企業が稼ぐお金の現在価値を最大化しようとするのが ファイナンスの発想なのです。この点で、価値志向であり 、長期 志向、未来志向であるのか ファイナンス 思考の特徴です。
・PL 脳とは基礎的な会計知識に基づきつつも ファイナンスの観点に欠け、会社の長期的な成長よりも 直近の業績の見栄えを優先し「目先の PL を最大化することこそが 経営の至上命題である」とする思考態度のことです
・ファイナンス 思考とは「会社の企業価値を最大化するために、 長期的な目線に立って事業や財務に関する戦略を総合的に組み立てる 考え方」
・ファイナンス思考では会社の施策の意義を「その施策が将来にわたって生み出す キャッシュフローの最大化に貢献するのか」という観点から評価します
・ファイナンスの四つの側面【友田理解、財務CF・営業CF・投資CF、説明する】
・ROICとWACCの逆ザヤ常況≒利益が出ていても赤字
・状況を防ぐために、稲森氏は部門単位で 厳密に利益を管理する「アメーバ経営」を提唱しています
・キャッシュ・コンバージョン・サイクルが短ければ 短いほど 手元の資金に余裕ができ 、仕入 や 新たな 設備投資に費やす資金の余裕が増します
・Pl 脳はこうした高度経済成長期に最適化した発想です
・役員の高齢化も、 日本企業が PL 脳を脱しにくい理由の一つとして挙げられるでしょう。終身雇用 、年功序列を基本とする日本的雇用慣行を採用する日本企業の中において、経営者が内部昇進者であることが基本です
・銀行の コベナンツ(融資契約などにおける誓約事項)にしても 一番重要な条件は 、最終損益が何期連続で 赤字か黒字か であるかであり、キャッシュフローではなく、 PL 上の数値で判断を行っています
・多くの日本企業はマーケットが成長しない時代の思考 形態に 、いまだにシフトできていないのではないでしょうか
・まぎらわしい 「内部留保」
2
-
前半はファイナンス思考とPL脳の対比を説明しているけど、同じ内容を言い方を変えて繰り返しているだけ。
後半は事例を挙げて説明しているが、この本以外でもよく載っている内容だった。
2
-
長期目線で大きな決断をした人は、自分の決断に自信が増す一冊です。
ファイナンス思考とは「長期的、未来志向的、戦略的な思考」です。
対比されているのはPL思考であり、「短期的、過去追走的、管理的な思考」です。
短期的にはリスクがあっても、ゴーイングコンサーンで長期的にデカい投資回収をしていくためのスタンスや、会社の事例が描かれています。
会社だけでなく、個人の生き方にも転用できる考え方です。
2
-
テクニックでPLは作れる。
開発人件費のフェーズ毎の形状方法や、押し込み販売。
東芝の不正会計のメカニズムを知れたことは興味深い。
日本の四半期決算、縦割り部門制による部分最適が会社全体として悪を生むことがある。
会計基準によってのれんの減価償却方法が違い、PL脳になっていると、この減価償却費用の計上を恐れて最適なM&Aを行えない可能性がある。
Amazonのファイナンス視点での戦略が見えたことが大きい。
フリーキャッシュフロー最適化を長期的な目標とし、
R&Dへの投資を惜しまない。
営業キャッシュフローを改善するために、キャッシュコンバージョンサイクルを短くし、高収益部門のみを残していく。
株主の配当金はほぼないが、企業価値の向上を約束して綿密なコミュニケーションをとっている。
最後に会計の基礎知識が掲載されていて勉強になった。
ディスカウントキャッシュフロー法、WACCとROICの考え方、ROEの構造など。
2




この本が好きな人におすすめの本


著者プロフィール
朝倉祐介の作品