

 本棚登録 :
 感想 :


本ページはアフィリエイトプログラムによる収益を得ています
Amazon.co.jp ・本 (350ページ) / ISBN・EAN: 9784478118047
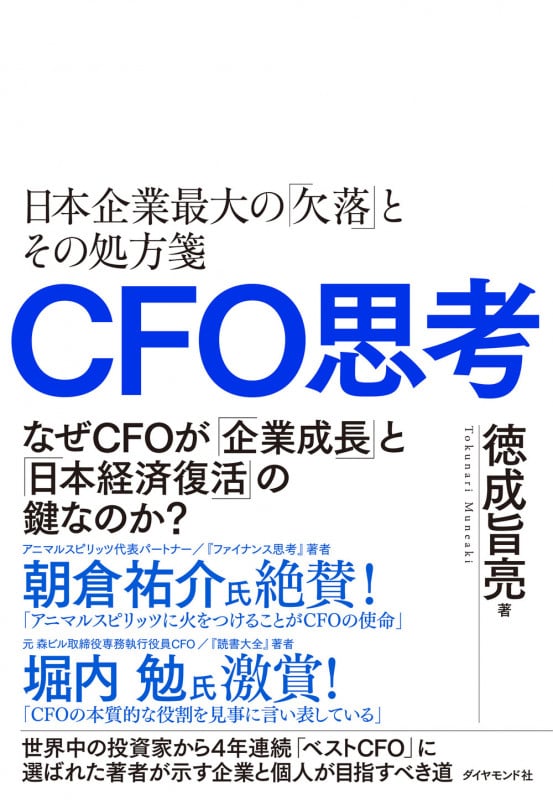
作品紹介・あらすじ
CFOが「金庫番」をしている企業に成長はない。4年連続「ベストCFO」を受賞した著者が、日本企業の長期に渡る業績低迷からの打開策を提言。社外からリスクマネーを引っ張り、社内には投資家の期待を伝える「顔役」こそがCFO本来の役割であり、日本再興の鍵である。これからの資本主義の教科書。
みんなの感想まとめ
CFOの役割が従来の金庫番的思考から、企業成長を促す攻めの視点へと進化する必要性が説かれています。著者は、CFOが社外からリスクマネーを引き寄せ、社内のステークホルダーに対しても積極的にコミュニケーシ...
感想・レビュー・書評
-

CFOは守りの要であり、攻めの起点である。
金庫番的な思考を綺麗に書き換えることができた。
ダイバーシティ、ESG・・と一見受動的になりがちな観点も、自社起点の攻めの視点で取り組むことで世界が変わる。
それを担うのがCスイートの一角を担うCFO。
◆CFOの在り方
・CFOはCEOの最大の批判者であり、最大の支援者
・CFOは会社の健全性を守る最後の砦
・CFOは社内外のステークホルダーに対する最良のスポークスマン
◆CFOは資本市場と社内の結節役、会社のスポークスマンとして自社に関するあらゆる質問に答えられる準備と覚悟を要する。
◆自社の資本コストは直接聞く。
投資家からの回答は(MUFG、ニコン)7〜9%に落ち着く。
日本の場合はおおよそ8%がハードルレート。
◆サプライズのない経営が資本コストを下げる。
◆税額は管理可能なものであり、コンプライアンス範囲内での税務プランニングは税引後利益とFCFを最大化できる。
◆ピケティの不等式
裕福な人はより裕福になり、労働でしか富を得られない人は相対的にいつまでも裕福になれない。 5
詳細をみるコメント0件をすべて表示
-

日本復活のためには「アニマルスピリッツ」、すなわち「実現したいことに対する非合理なまでの期待と熱意」が必須。
そして、アニマルスピリッツの発揮には「金庫番思考」から脱した「CFO思考」が求められる。
経済学者の言論に「机上の空論」と感じることは多々あるが、現役CFOの言葉は重みが違った。
安全性を重視する日本的な金庫番思考「だけ」では成長はないという主張であって、単なる欧米礼讃本ではなく、事務系若手ビジネスパーソンは読んでおいて損はない。
ただ「金融資本主義」は絶対善ではなく、現時点での所与の条件に過ぎないと思う。
5
-
【思考はわかるがCEOがいい】
日本企業は成長より継続を取るのはよくわかります。
100年以上続いている会社がこんなにたくさんある国はありません。
会社は器と考えれば、うまくいかなくなったら倒産し、また新しい会社が生まれる方が自然です。
新陳代謝がなく既存の会社が徐々に衰退していく状況になっています。
4
-
CFOは金庫番的なものと認識していたが、仕事の領域が多岐にわたり、CEOと同レベルで会社を動のだと知ることができた。CFOはリスクアペタイトであるべきで、可能な範囲でリスクテイクを後押しする立場でもあるというのが強く印象に残った。
3
-

日本企業の経理、財務系で働いている人や人事の人などはぜひ一度読むべきだと思った。
お金の管理や決算書をつくるだけが経理の仕事
ではない。企業の保全を第一に考える金庫番思考ではなく、経営企画や戦略、IRなどへの影響も考えながら仕事をするCFO思考を持つことで価値のある人材になれる。
CFO思考に必要なのはアニマルスピリッツという
実現したいことに対する非合理的なまでの期待と熱意である。
ようはどれだけ本気で仕事に臨めているかが大事だと思うし、そういう人を1人でも増やしていければ日本企業もまた成長していけると思った。
リスクアペタイトという考え方が面白かった。
アペタイト=食欲
リスクに対する食欲、リスクを取ることにどれだけ飢えているかという言葉
目的を達成するために進んで受け入れるリスクの量のこと。
リスクはなるべく減らすイメージしかなかったが、リスクをとらなければ成長はないので、リスクを進んでとりに行くという考えが新しかった。
CFOになるにはバランスが大事である。
金庫番の思考も必要ではあるが、成長するためにブレーキを踏む役割だけではなく全体のバランスをみて安定性と成長性を両立させることができるような管理職を目指したいと思った。
3
-

CFOという言葉が一人歩きするなかでそのあるべきを定義している。求められるレベルは高いなと改めて思う。実務的な内容ではなく概念的な本です。
2
-

最近では珍しい、元気でバランス感覚のあるアツいおっちゃんという印象
言う通りで、何事も熱い思いを持って前向きに進めないとつまらないし、強い思いが合理性を打ち破ることがあるのは事実
それを、CFOとして一定の評価を得ている筆者が推奨している点は説得力、納得感がある
ただ、非合理なまでのパッションを持つ一方で、目指す最終目的は「企業価値向上」に置いているあたり、現代資本主義のど真ん中とも言え、どこか冷めた目で見てしまう自分がいたのも事実
2
-
50歳を超えて、これまでの自分の仕事の領域を広げたいと思い、IT finance の領域をカバーするニッチな製品群の会社に移ってみて、ファイナンス領域とITを繋げる人ってなかなかいないなと思いつつ日々奮闘する中で手に取った本。
この本では、筆者の徳成旨亮氏の経験知と知識が混ざり合って濃縮されたビジネスマン向けの良書でした。
CFOが相対するのは、株主であり、株主からいかに支持を集めるか、その為に必要な様々な活動が体験談として語られていましたが、個人的に気になったのは、2章にあった「「サプライズのない経営」で資本コストを下げる」や、第3章の「米国のCFOは「経営スリートップ」の一員」のところ。
「サプライズのない経営で資本コストを下げる」は、一章にある「投資家の期待リターンを知る事がCFOの第一歩」に資本コストとして8%=伊藤レポートのROEとの相関も示唆しつつ、この資本コストを下げるために、決算が予想した数値に近い数値で着地する事や業績予想が大幅に外れない等、情報開示やIR活動に熱心である事が要件と言っている。確かにこの辺りの決算、予測値との乖離は株の乱高下のイメージもあったので、CFOからすると資本コストを安定的得るために重要な業務なんだなと。
3章では米国と日本の組織構造の違いや受け持つ役割の違いも書かれており、米国ではCFOの下にCIOやCRO等が付いていて横並びの日本との違いは印象的でした。特にIT業界の自分としてはCIOの上にCFOなのかという点が意外に感じました。組織図イメージは、P175にあるので、ぜひ見て欲しいところ。アメリカでITFinanceという領域がCIOに受けるのは、彼らの上司がCFOだからなのねと妙に納得してしまった。
本の後半で面白いと思ったのは、5章に「労働生産性を高めないと日本人の生活水準は下がる」という数式。
(日本国の経済力「Y(GDP)」、日本国の労働力「L」、日本国の人口「P」)
Y/P = Y/L * L/P
1人あたりの国民総生産(平均的生活水準)= 労働者1人あたりの生産性*労働参加率
L/Pの労働参加率は少子高齢化で減少するので、生活水準を維持していくためには、Y/L(労働者1人あたりの生産性)を上げないと生活水準が下がると。
まあ、元のYをシンプルに割り算しただけなので、当たり前の結果になっているものの、生産性を高めないと生活水準下がるよと言う警鐘としては、他でも使えそう。と言うか、既に生活水準の格差は広がっていると思われるので、この本を読んでいるような人がもっと頑張ると格差はもっと広がりそうだが。
他には、FP&A( Financial Planning & Analysis)業務、経営企画や事業部門企画の担当業務と管理会計・予算業務が合体したイメージの領域担当。この仕組みを取り入れている企業としては資生堂やNEC。CFO経験者のキャリア紹介等。
この本は、最初手に取ってから数ヶ月寝かしてしまったのだが、もっと早く読めば良かったなと思えた本。
1
-
日本企業の「資本コスト」はおおよそ8%。
ROEが8%以上から株価が右肩上がりになり、ROE10%ではPBRは2倍になる傾向にある。これは日本企業に投資する国内外の投資家の期待リターンが8%あたりにあり、ROEがそれを超えると株価が反応するから。
「金庫番思考」と「CFO思考」の違い
「金庫番思考」=その組織の運営が滞らないのうに資金繰りに目を光らせるのが役割
「CFO思考」=資金や資本の管理者であると同時に配分者。現在のCFOは資本のアロケーションを株主に説明し、理解を得る必要がある。
IR評価が各セクターで3位以内の企業は4位以下の企業に比して約0.5%、1位の企業は0.8%資本コストが低い。
IRにより資本コストが低くなる。0.3%の資本コスト低減効果を株価に直すと10%の株価プレミアムに相当する。
これからの日本企業に求められるCFO像
・CFOはCEOのビジネスパートナーであるべし
・CFOは会社の健全性を守る最後の砦であるべし
・CFOは「リスク」と「資本」と「収益」を三位一体に捉えてマネジメントする役割を果たすべし
・CFOは社内外のステークホルダーに対する最良のスポークパーソンであるべし
1
-
-
言葉としてあまり好きではないが、アニマルスピリッツの欠落はその通りと思うし、記載されているCFO思考が必要と思う。一方で、実業から離れた勘違いコメンテーターを作り出しそうな懸念もあり、もっと実業視点があった方が良いと思った。
1
-
従前の国内CFOの役割に対する問題提起。ケインズの「アニマルスピリット」という視点が面白い。三菱UFJ FG CFO、米国銀行CEO、ニコンCFOとして卓越した実績を残された著者ならでのは提言が光る。資産運用会社から求められるCFO機能、マクロ経済からのCFO機能、事業会社としてのCFO機能、海外と日本とのCFO役割相違からの分析など、切り口が網羅的かつ俯瞰的で非常に参考になる。本書にも書かれているとおり米国だとCスイートとしてCEO/COO/CFOは三本柱だが、「伊藤レポート」以降だいぶ状況は変わったとはいえ、日本だと財務経理部門トップくらいの立ち位置がまだまだ多い。本書の有意義な提言を生かしていきたい。
1
-
従来の金庫番的な役割でなく、自社のリスク許容度
をしっかりと把握しながら、その範囲内で企業価値向上のために必要なリスクを積極的に取りに行くよう経営陣に働きかける役割としてCFOの存在価値を説く。
財務·経理だけでなく、経営戦略、IR、DX、ESGなどとても広範なスキルが求められるが、各スキルについてよく理解できた。
財務って会社の中だと守りの役職だと思ってたけど、IR活動により投資家の注目を集められれば企業価値向上に寄与することが出来るという点は新たな視点だった。
コングロマリットディスカウントに関連して、富士フイルムがデジタルカメラ事業から医療用画像機器や化粧品などへの業態転換に成功した一方で、コダックは2012年に破綻したが、米国人投資家によれば最後まで配当と自社株取得で過去に蓄積した利益を投資家に還元してきたから偉いという。ひとつのビジネスが廃れるとき、それまでに累積してきた資本は投資家に還元して、投資家が次のビジネスを選ぶという考え方は、倒産したらゲームオーバーな考えがあった自分からするとなかなか相容れることが難しいものだった。
確かに勝ち目のないビジネスを続ける/勝機があるか確信が持てないビジネスに参入するリスクを企業が取るくらいなら投資家が自らのリスクで勝てる投資先に資金を割り当てるべきということは言えるのか。
0
-
企業経営を「企業価値」という軸から捉え直し、CFOがどのような視点で意思決定を行っているのかを示した一冊。著者は三菱UFJフィナンシャル・グループのCFOなどを歴任しており、実務の中で培われた判断基準が具体的に語られている。
本書の中核にあるのは、企業活動のあらゆる意思決定は最終的に「企業価値の向上」に収斂されるという考え方である。売上や利益といった指標はあくまで途中経過であり、将来にわたってどれだけの価値を生み出せるかという視点で意思決定を行う必要がある。そのための共通言語として、資本コストやリターンといった概念が位置付けられている。
印象的だったのは、CFOの役割が単なる財務管理ではなく、経営そのものに深く関与する意思決定機能であるという点。投資、撤退、M&A、株主還元といった一つ一つの判断は、すべて資本の配分に関わるものであり、その積み重ねが企業の将来を形作っていく。どの選択にも正解はなく、常にトレードオフが存在する中で、何を選び、何を選ばないのかを決め続けることがCFOの本質なのだと感じた。
また、本書を通じて、企業価値という概念が単なる理論ではなく、意思決定の現場で機能する実践的な指針であることも強く印象に残った。将来の不確実性を前提にしながら、それでもなお資本をどこに配分するのかを判断し続ける。その視点を持つことで、企業の見え方が大きく変わる。
企業を動かしているのは戦略だけではなく、その戦略に対してどれだけの資本を配分するかという意思決定である。
そしてその意思決定の質が、最終的に企業価値として表れる。
経営とは、資本を通じた意思決定の連続であると感じた一冊。
0