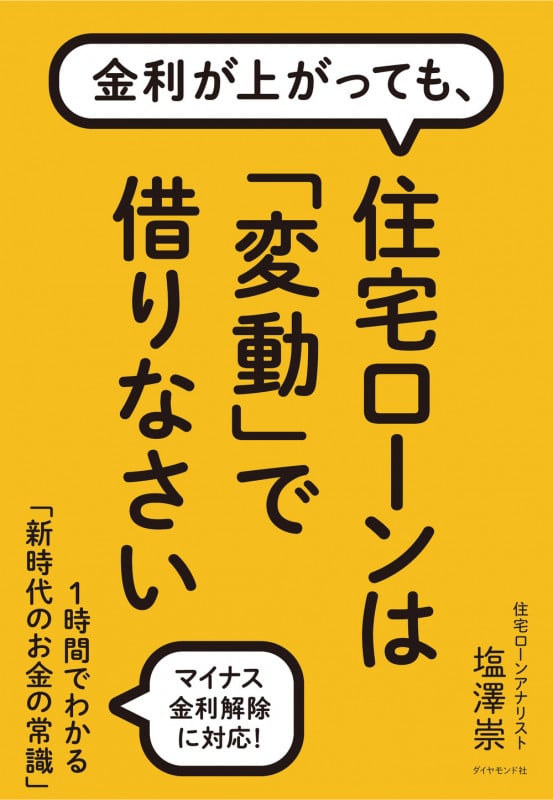
金利が上がっても、 住宅ローンは「変動」で借りなさい 1時間でわかる「新時代のお金の常識」
- ダイヤモンド社 (2024年5月9日発売)


 本棚登録 : 279人
 感想 : 25件


本ページはアフィリエイトプログラムによる収益を得ています
Amazon.co.jp ・本 (264ページ) / ISBN・EAN: 9784478120316
作品紹介・あらすじ
マイナス金利解除にあわせて発売される住宅ローン解説書の決定版。金利や投資を含めた新時代のマネーリテラシーが身につく1冊
みんなの感想まとめ
住宅ローンに関する明確な主張が展開されており、特に変動金利のメリットについての理解が深まる内容です。著者は「家は賃貸ではなく買うべき」とし、住宅ローンを積極的に利用することを推奨しています。金利が上昇...
感想・レビュー・書評
-

タイトルから主張がハッキリしているので、分かりやすい。勿論、世の中には固定金利という選択肢もあり「固定」を選択する人は情弱、と決めつけられる訳ではないので「人による」というのが結論にならないとおかしいのだが。
より具体的に著者の主張を整理すると、「家は賃貸ではなくて買うべき」「住宅ローンはできるだけ組むべし」「その際の金利は変動が良い」というコンボだ。その詳しい理屈の解説が為になる。
インフレ下の利上げで変動金利が変わり、不安を抱える人も多いのではないか。そんな中で、日銀の低金利政策が一気に変わることはないと安心させてくれる著者の考えは一読しても良いかも。他にも、住宅ローンの審査方法など。
家を買わない方が良いとか、今から住宅が余るのだから待つべきだとか、多様な考えがあるだろうから、結局は、欲しいか欲しくないか。その前に買えるのかどうか、ローンが組めるのかどうか、という問題もあるので、判断に迷う人や結論に安心したい人向けだろうか。 47
詳細をみるコメント0件をすべて表示
-
読み始めは正直そんなに参考にならないかも…と思いながら読んだけど思いのほか「そうなんだ!」があった。
住宅ローンはどこが良いのか、申し込みの準備などなど、結論キャッシュで払うより住宅ローン使おうと思える内容だった。
19
-

とても丁寧に論理的にタイトルの事を教えてくれています。参考になります。
個人的にも、古いタイプだから借金なんてよくないと思っていましたが、私もFPの人に相談したら、この本の方と同じような事を言われました。
いまでは、こちら派ですので、投資してこれからの資金を貯めていけたらと思っています。
勉強不足で、ちょいちょいわからないこともありましたが、アメリカS&Pに投資した、過去40年かけた額より運用額が下ったケースは一度もないのには驚きました。
変動金利派の人は背中を押して貰うのに良いかと思います。
15
-
既に住宅ローンを借りているが、それでも十分に勉強になる。今の選択がどうなのか、借り換えはすべきか、変動が有利じゃなくなるケースとは、など様々なステージの人に勉強になる。
8
-

住宅ローンを組むにあたって、ハウスメーカーの担当やFPさんのオススメになぞりながら話を進めていた中で、これではまずいと思い手にとった1冊。
何故変動金利の方が良いのか著者の考えが理由も入りながら書かれていたのがよかった。
私のメーカー担当は金利が今後上がる可能性があるため団信の加入には後ろ向きの提案であったが、この本には確かに金利は上がるが月々払う追加料金と団信の内容を比較すると加入する方がメリットが大きいと記されているため、妻と再度相談するきっかけになった。結果、加入することに納得して審査を受けることになったのは良かった。
ローンのことだけではないが周りのオススメの提案の上で決めていくのではなく、自分で分からないことは調べてみる。ネットは手軽だが情報が溢れかえって逆に分からない反面、本はその著者の考えがじっくり書かれているので、自分の価値観と照らし合わせながら読むことが出来ると改めて感じた。
読書って大切。知識を得るって大切。そう感じさせられた本でした。
6
-
筆者は変動金利をおすすめしている。
固定金利と変動金利の差額を資産運用を回すことによって、返済額以上のリターンを得られるとの試算から
これからは緩やかなインフレになるだろうから借入期間はできるだけ長くするべき。
1%の金利下落で不動産価格は20%上がる。
一般的に返済比率が35%以下なら審査通る。
40%を超えると通らないことが多い。
年収倍率は、7倍が青信号、8倍以上が赤信号
元利均等払いのほうがお得。
元金均等払いの本質的な意味は「毎月繰上返済するのと同じ」であるから。
基準金利は「短期プライムレート+1%」の銀行が多い
短期プライムレート=最も返済能力の高い法人顧客に対して、短期間に貸出する金利。
0.5%以上の金利で住宅ローンを組んでいる人は借り換えメリットが出る可能性がある。
0.3%台がザラにあるから
連帯保証の場合住宅ローン減税のメリットを一人分しか得られない。
ペアローンや連帯債務だと二人分。
元利均等払いの場合、最初の10年で支払う金利はほぼ半分。そのため最初の10年の金利をいかに低く抑えるかがポイント
8.5%の高金利が住宅ローン返済中に3回来て初めて変動金利が固定金利を上回る
3
-
・感想
• 強み
1. 実用性が高い:データやシミュレーションが豊富で、「自分のケースだったらどうか」を考えやすい。
2. バランス感覚がある:変動金利のメリットだけでなくリスク・備えについてもきちんと議論しており、過度に固定・変動どちらかを推すわけではない。
3. 金融リテラシー向上に資する内容:ローンだけでなく税制優遇・生活防衛資金・借り換えコストなど、お金全体を見渡す設計が学べる。
• 弱み・留意点
1. 使用されているシミュレーションや前提が最新とは限らない可能性あり(金利環境・政策・銀行商品の変化が早いため)。
2. 読み手によっては、変動金利を選ぶリスクが思った以上に厳しいと感じる場面があり、不安感を抱くこともある。
3. 固定金利が一定以上になるような局面ではこの戦略が通用しにくいことがあるので、「変動なら絶対に得」という理解では誤る恐れがある。
総じて、ローンを検討する人なら一読の価値が高く、「知っておきたい知識」が詰まっており、⭐︎4つと評価します。ちょっとしたマイナスは、個人の状況次第でリスクが思いのほか大きくなる点を本書だけで十分補えるかというところ。
・Todo
1. 自身のローンを再シミュレーションする
今借りているかこれから借りる予定の住宅ローンについて、本書で提示されているような金利上昇パターン・返済額変化(5年ルール・125%ルールなど)を想定して、月々返済額・総返済額にどのくらい差が出るかをシミュレーターで確認する。
2. 借り換え候補を事前に調べておく
複数の銀行・金融機関の変動金利ローン条件を比較し、「将来このくらいの金利になったら借り換えた方がよさそう」という閾値(トリガー)を設定しておく。例えば「変動金利がX%を超えたらこの銀行へ借り換える」といった具体策。
3. 生活防衛資金の確保
変動金利を選ぶなら、金利が上昇したときのための予備資金を確実に持っておく。たとえばローンの返済額がどれくらい急に上がっても対応できるよう、数か月分の家計見直しをして緊急費を準備。
4. 繰上返済の戦略を持つ
いつ繰上返済をするか・どれくらい元金を減らすか・住宅ローン控除期間との兼ね合いを見て、繰上返済計画を作る。特にローン初期の方が利息メリットが大きいため、資金に余裕があれば早めの繰上返済を検討。
5. 固定金利との比較を定期的に行う
変動金利だけでなく、固定期間のあるローン・全期間固定などの選択肢を比較し、「あくまで変動金利が有利になる前提」による選択であることを自覚する。金利上昇が予想より早く激しい場合には固定の方が安全な場合もある。
6. 情報収集と見直しを習慣化する
金融政策・日銀の動向・銀行のローン商品の金利見直し情報などを定期的にチェックする。金利が“上がったら変動金利戦略”のアドバンテージが薄れる可能性もあるので、最新情報に基づいて判断を更新できるようにする。
2
-
これは分かりやすい。家を買うべきかそうでないか、住宅ローンはどう借りるべきか、団信は
つけるべきか否か、住宅に関わる問題に明快かつロジカルに解説している。家をすでに買ってしまった身としては、もったいなかったなーと後悔させられる箇所が多々あったが、それでも読んで良かったと思える本
2
-

住宅購入を検討中の人は必読
変動金利で住宅ローンを借りて4年目の自分としては、今後の金利上昇で、「あの時、本当は固定で借りていたほうが良かったんじゃないか」とか、「10年固定で借りている同僚の選択のほうが賢明だったのではないか」といった心に刺さった小骨を取り去ってくれた本
モゲチェックの実務者で、モルガン・スタンレー証券出身の筆者が、徹頭徹尾ロジカルに説明してくれている。
自分ではどのように手を付ければ良いか分からない今後のシミュレーションも、複数パターンの見通しを提供してくれている。
住宅購入を同僚や部下が検討しているなら、まず本書をお勧めする。
1
-
-
タイトル通り、住宅ローンにおける変動金利の優位性を説く本。
著者は東京大学卒業後、モルガン・スタンレー証券、ボストン・コンサルティンググループという金融の王道を歩んだ後、AIを活用した住宅ローン比較診断サービス「モゲチェック」を運営する株式会社MFSの取締役CEOを務める。
本書は様々な具体例を挙げながら、如何に変動金利が有利かを説明しているが、文章も説明の内容も簡潔で非常に分かりやすい。
そして著者が変動金利優位という理由は、一言で言うと、固定金利との金利差で浮いたお金を積立投資に回すと積立による利益と住宅ローンの支払金利がほぼ同じになる、つまり実質的に金利負担ゼロとなるからだ。
例えば、3,500万円を35年でローンを組んだ場合で金利が変動0.5%、固定1.8%とすると毎月の返済額は下記の通りとなる。
変動:90,855円、変動:112,382円
この差額21,527円を年利2%の利回りで35年間投資すると利益総額は406万(税引後325万円)となる。
一方、変動金利で35年間支払う利息は約316万円となり、わずかに投資利益が金利を上回る結果となった。
更に、NISAなどで運用すれば運用益に税金がかからず、また米国株S&P500などに投資すれば利回りは6~10%となり、さらに投資利益が増える。
これが本書の最も重要なポイントだが、このほかにも具体的な金融機関約10行ほどを横断比較して、融資条件を比較したり、金融機関毎の特長などがまとめられていたりして、非常に役立つ情報が満載のお薦めの本。
1
-
※2024年の本であり、急激に上昇する最新の金利に少し追いつけていないことは留意して読む必要はあります。
この本の結論は最初に書いてあります。「賃貸よりも持ち家が有利」「変動金利がよし」「借入期間は長くする」「繰り上げ返済や頭金はNG」
インフレは借金するのが良い。なぜか?昭和30年の1万円は、今では大して大きい金額ではない。
住宅ローンの団信はかなりお得。なぜか?年齢が若い人が住宅ローンに申し込むから。
住宅ローン減税は最長13年間減税が受けられる。
年収の7倍までが借り入れは青信号。2%程度の金利上昇があっても耐えられる家計にすべき。
0
-

2026年現在では著者の予想を上回る金利上昇&自分との前提条件の違いで、シミュレーションに現実味がなかったです。
考え方は理解、一部共感しました。
0
-
2年前の本。前提条件がだいぶ変わった。「変動一択」を主張しているが、あくまで条件付き。いろんな条件すっ飛ばして「変動一択」だけで走ってる人多い気がする。いまだに。自分なら固定。
0
-

モゲチェックのモゲ澤です!YouTubeを見て、この本を知りました。モゲチェックや、YouTubeの対談などを見て、分かりやすかったので、本も読んでみることにしました。変動か、固定か、悩みどころですが、モゲ澤さんを信じたい派です。
0